संक्षेप में: CIBIL स्कोर 300 से 900 के बीच होता है और 750 या उससे ज़्यादा स्कोर को आम तौर पर अच्छा माना जाता है। स्कोर बढ़ाने का सबसे पक्का तरीका है EMI और क्रेडिट कार्ड बिल समय पर चुकाना, कार्ड की लिमिट का कम इस्तेमाल करना और बार-बार लोन के लिए आवेदन न करना। RBI के नियम से 1 जनवरी 2025 से आपकी क्रेडिट जानकारी हर 15 दिन में अपडेट होती है, इसलिए सुधार का असर पहले से जल्दी दिखता है।
CIBIL स्कोर क्या है?
CIBIL स्कोर तीन अंकों का एक नंबर है जो बताता है कि आपने अब तक लोन और क्रेडिट कार्ड का भुगतान कितनी ज़िम्मेदारी से किया है। इसे TransUnion CIBIL जैसी क्रेडिट इन्फ़ॉर्मेशन कंपनियां (CIC) बैंकों और लोन देने वाली कंपनियों से मिली जानकारी के आधार पर बनाती हैं। भारत में CIBIL के अलावा Experian, Equifax और CRIF High Mark भी क्रेडिट स्कोर देती हैं।
बैंक होम लोन, कार लोन, पर्सनल लोन या क्रेडिट कार्ड देने से पहले यह स्कोर देखते हैं। अच्छा स्कोर होने पर लोन जल्दी मिलता है और कई बार ब्याज दर भी कम मिलती है।
कितना CIBIL स्कोर अच्छा माना जाता है?
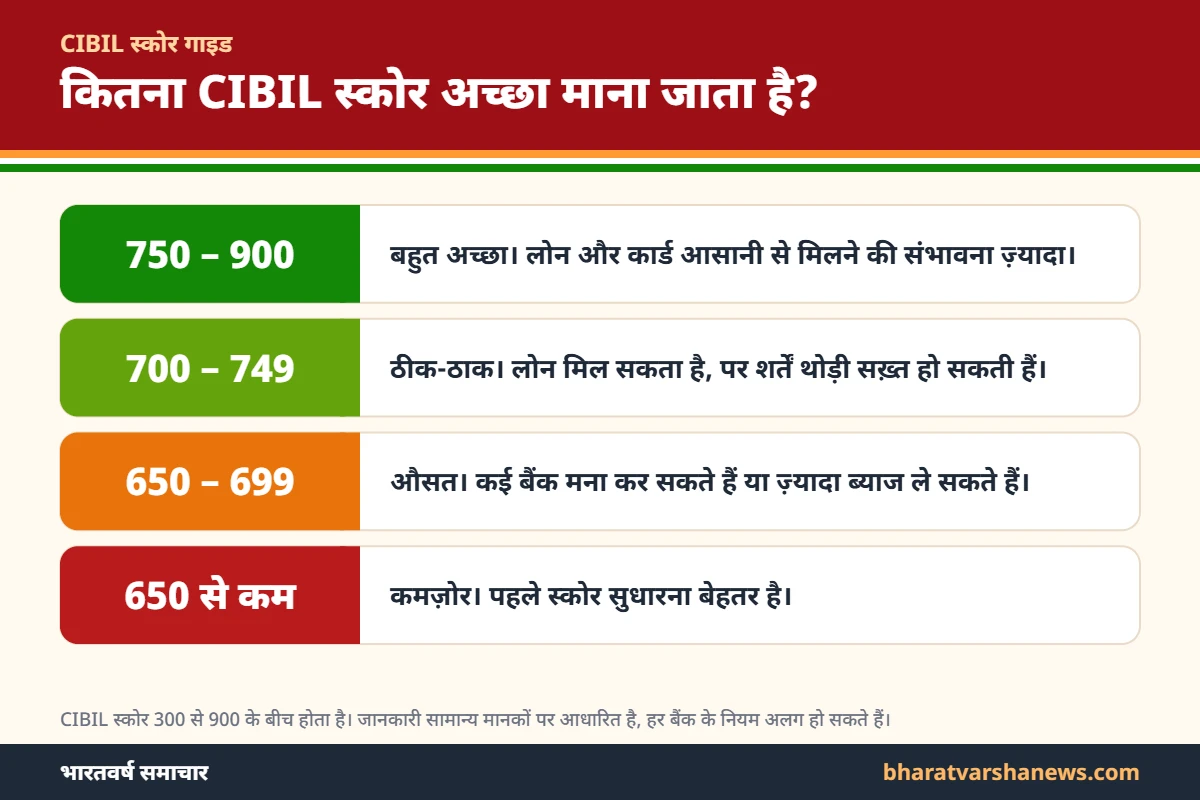
| स्कोर | मतलब |
| 750 – 900 | बहुत अच्छा। लोन और कार्ड आसानी से मिलने की संभावना ज़्यादा। |
| 700 – 749 | ठीक-ठाक। लोन मिल सकता है, पर शर्तें थोड़ी सख़्त हो सकती हैं। |
| 650 – 699 | औसत। कई बैंक मना कर सकते हैं या ज़्यादा ब्याज ले सकते हैं। |
| 650 से कम | कमज़ोर। पहले स्कोर सुधारना बेहतर है। |
ध्यान रखें कि हर बैंक का अपना पैमाना होता है। ऊपर दी गई श्रेणियां सिर्फ़ एक सामान्य अंदाज़ा हैं।
CIBIL स्कोर किन बातों से तय होता है?
- भुगतान का रिकॉर्ड: EMI और कार्ड बिल समय पर चुकाए या नहीं। यही सबसे ज़रूरी हिस्सा है।
- क्रेडिट का इस्तेमाल: क्रेडिट कार्ड की कुल लिमिट में से आप कितना खर्च करते हैं।
- क्रेडिट हिस्ट्री की उम्र: आपके पुराने लोन या कार्ड कितने समय से चल रहे हैं।
- क्रेडिट का मिश्रण: सुरक्षित लोन (जैसे होम लोन) और असुरक्षित लोन (जैसे पर्सनल लोन, कार्ड) का संतुलन।
- नई पूछताछ: थोड़े समय में कई जगह लोन या कार्ड के लिए आवेदन करना।
CIBIL स्कोर कैसे बढ़ाएं: 8 असरदार तरीके
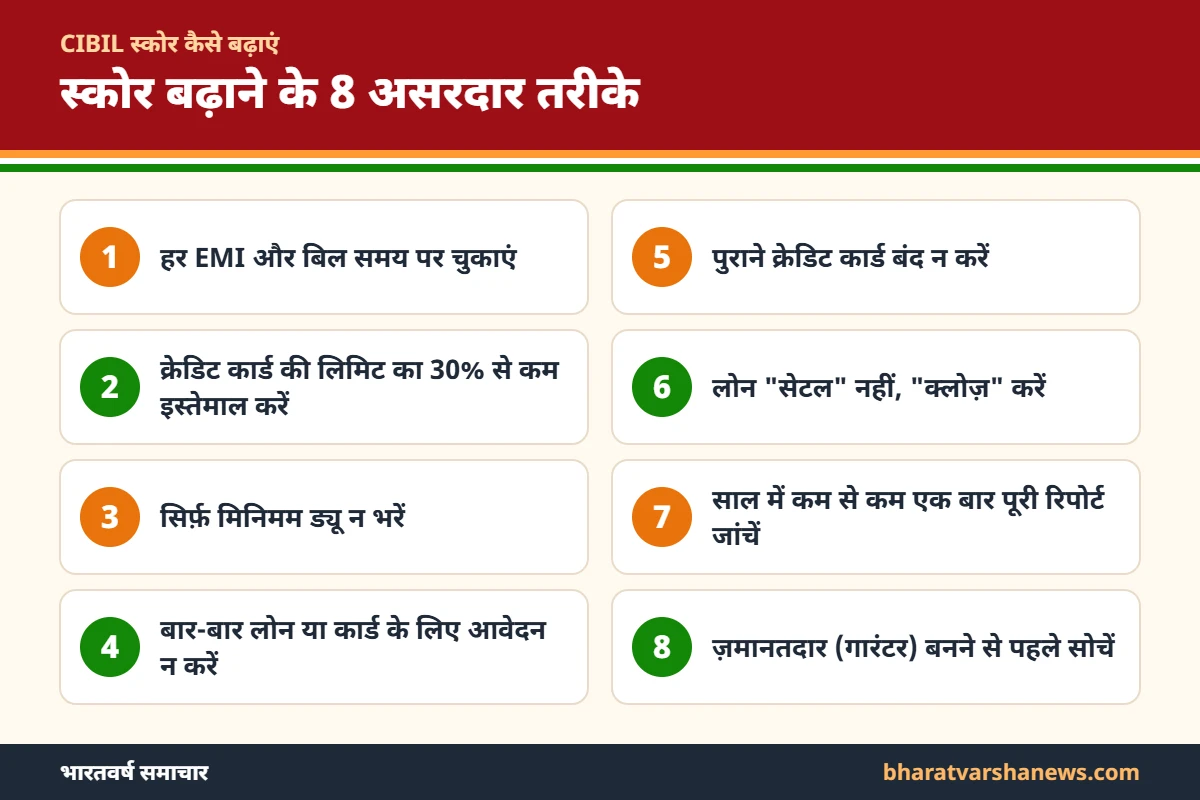
1. हर EMI और बिल समय पर चुकाएं
एक भी EMI या कार्ड बिल छूटने से स्कोर गिर सकता है। ऑटो-डेबिट लगा दें ताकि तारीख़ न भूलें।
2. क्रेडिट कार्ड की लिमिट का 30% से कम इस्तेमाल करें
अगर लिमिट ₹1 लाख है, तो कोशिश करें कि महीने का खर्च ₹30,000 से कम रहे। पूरी लिमिट ख़र्च करना जोखिम का संकेत माना जाता है।
3. सिर्फ़ मिनिमम ड्यू न भरें
मिनिमम ड्यू भरने से लेट फ़ीस तो बचती है, पर बाकी रकम पर भारी ब्याज लगता है और बकाया बढ़ता जाता है। पूरा बिल चुकाने की आदत डालें।
4. बार-बार लोन या कार्ड के लिए आवेदन न करें
हर आवेदन पर बैंक आपकी रिपोर्ट देखता है, जिसे हार्ड इंक्वायरी कहते हैं। कम समय में कई इंक्वायरी से स्कोर पर असर पड़ता है। ख़ुद अपना स्कोर देखने से स्कोर नहीं गिरता।
5. पुराने क्रेडिट कार्ड बंद न करें
पुराना कार्ड आपकी क्रेडिट हिस्ट्री लंबी दिखाता है। अगर उस पर सालाना फ़ीस नहीं है, तो उसे चालू रखें और कभी-कभी छोटा खर्च करके समय पर चुका दें।
6. लोन “सेटल” नहीं, “क्लोज़” करें
बैंक से समझौता करके कम रकम चुकाने पर रिपोर्ट में “Settled” लिखा जाता है, जो नकारात्मक माना जाता है। हो सके तो पूरा बकाया चुकाकर लोन “Closed” कराएं और बैंक से NOC लें।
7. साल में कम से कम एक बार पूरी रिपोर्ट जांचें
RBI के नियम के अनुसार हर क्रेडिट कंपनी को साल में एक बार पूरी क्रेडिट रिपोर्ट मुफ़्त देनी होती है। रिपोर्ट में ग़लत लोन, ग़लत बकाया या ऐसा कार्ड दिखे जो आपका नहीं है, तो तुरंत शिकायत करें।
8. ज़मानतदार (गारंटर) बनने से पहले सोचें
अगर आप किसी के लोन के गारंटर हैं और वह EMI नहीं भरता, तो उसका असर आपकी रिपोर्ट पर भी पड़ सकता है।
CIBIL स्कोर बढ़ने में कितना समय लगता है?
1 जनवरी 2025 से RBI ने बैंकों के लिए हर 15 दिन में क्रेडिट जानकारी भेजना ज़रूरी कर दिया है। फिर भी किसी बदलाव का असर स्कोर में दिखने में आम तौर पर 2 से 6 हफ़्ते लगते हैं। अगर स्कोर ज़्यादा ख़राब है, तो लगातार 6 महीने से 1 साल तक समय पर भुगतान करने पर अच्छा सुधार दिखता है।
RBI के नियम: आपके अधिकार
- कोई बैंक या कंपनी आपकी रिपोर्ट देखे, तो क्रेडिट कंपनी आपको SMS या ईमेल से सूचना देगी।
- डिफ़ॉल्ट रिपोर्ट करने से पहले बैंक को आपको सूचना देनी होगी।
- लोन आवेदन ख़ारिज होने पर बैंक को कारण बताना होगा।
- शिकायत 30 दिन में हल न होने पर ₹100 प्रति दिन के हिसाब से मुआवज़ा देना होगा।
CIBIL स्कोर मुफ़्त में कैसे देखें?
CIBIL की आधिकारिक वेबसाइट cibil.com पर नाम, मोबाइल नंबर और PAN डालकर साल में एक बार पूरी रिपोर्ट मुफ़्त ले सकते हैं। Experian, Equifax और CRIF High Mark की वेबसाइट पर भी मुफ़्त रिपोर्ट मिलती है। ख़ुद स्कोर देखने से स्कोर कम नहीं होता।
रिपोर्ट में ग़लती हो तो क्या करें?
cibil.com पर लॉगिन करके “Dispute” विकल्प से शिकायत दर्ज करें। साथ ही जिस बैंक से जुड़ी ग़लती है, उसके नोडल अधिकारी को भी लिखें। सुधार होने में आम तौर पर 30 दिन तक लग सकते हैं।
यह भी पढ़ें: अनिल अंबानी नेटवर्थ और रिलायंस ग्रुप की कंपनियों का हाल: 42 अरब डॉलर से गिरावट तक, ED जांच की ताज़ा स्थिति
अक्सर पूछे जाने वाले सवाल
CIBIL स्कोर कितना होना चाहिए?
750 या उससे ज़्यादा स्कोर को आम तौर पर अच्छा माना जाता है।
क्या ख़ुद CIBIL स्कोर चेक करने से स्कोर कम होता है?
नहीं। ख़ुद चेक करना “सॉफ़्ट इंक्वायरी” है, इससे स्कोर पर कोई असर नहीं पड़ता।
CIBIL स्कोर कितने दिन में अपडेट होता है?
1 जनवरी 2025 से बैंक हर 15 दिन में जानकारी भेजते हैं। स्कोर में बदलाव दिखने में आम तौर पर 2 से 6 हफ़्ते लगते हैं।
पहली बार लोन लेने वाले का CIBIL स्कोर कैसे बनता है?
जिसने कभी लोन या कार्ड नहीं लिया, उसका स्कोर नहीं होता। एक छोटा क्रेडिट कार्ड या FD पर मिलने वाला सिक्योर्ड कार्ड लेकर समय पर भुगतान करने से क्रेडिट हिस्ट्री बनना शुरू होती है।
लोन सेटलमेंट से CIBIL पर क्या असर होता है?
“Settled” स्टेटस नकारात्मक माना जाता है और आगे लोन मिलने में दिक़्क़त हो सकती है। पूरा बकाया चुकाकर “Closed” कराना बेहतर है।
ये भी पढ़ें
- EPFO 3.0 अपडेट 2026: नया सिस्टम लाइव, लेकिन UPI से PF निकासी अभी बाकी
- NPS वात्सल्य योजना 2026: बच्चों के लिए पेंशन खाता, ₹250 से शुरुआत और नए नियम
- साइड बिज़नेस आइडिया 2026: नौकरी के साथ शुरू करने वाले 5 काम (सच्चाई और सावधानियां)
स्रोत
- RBI (Credit Information Companies) Directions, 2025
- India.com: RBI’s 6 CIBIL-related rules
- IIFL: How often is CIBIL score updated
- TransUnion CIBIL आधिकारिक वेबसाइट

नीतू माथुरिया पिछले 3-4 साल से डिजिटल मीडिया में सरकारी कर्मचारियों से जुड़ी खबरों, सरकारी नौकरी व प्रतियोगी परीक्षाओं, बिज़नेस और टेक-ऑटोमोबाइल पर लिख रहे हैं। 8वां वेतन आयोग, पेंशन, भर्ती प्रक्रिया और योजनाओं जैसे विषयों को वे आसान भाषा में समझाते हैं, ताकि पाठक जान सकें कि किसी फैसले का उन पर क्या असर होगा। हर खबर वे सरकारी अधिसूचना, PIB और आधिकारिक स्रोतों से मिलाकर लिखते हैं।
 8th Pay Commission: एक साल पूरा, अब तक क्या हुआ? फिटमेंट फैक्टर, सैलरी और पेंशन पर ताज़ा अपडेट
 भारत में सबसे ज़्यादा सैलरी वाली 10 नौकरियां (2026): सैलरी और ज़रूरी स्किल
 अनिल अंबानी नेटवर्थ और रिलायंस ग्रुप की कंपनियों का हाल: 42 अरब डॉलर से गिरावट तक, ED जांच की ताज़ा स्थिति